2026年10月26日12:30—13:30,由首都经济贸易大学金融学院主办的论文研讨班第366期在明辨楼204举行。新西兰梅西大学会计、经济与金融学院武霁教授应邀作题为“Elaboration Matters: Investor Opinions and Cross-Sectional Stock Returns”的学术报告,分享投资者意见与股票收益预测方面的研究成果。本期研讨班由章洪铭老师主持,金融学院陈锐钒等多名教师及硕博研究生参加。
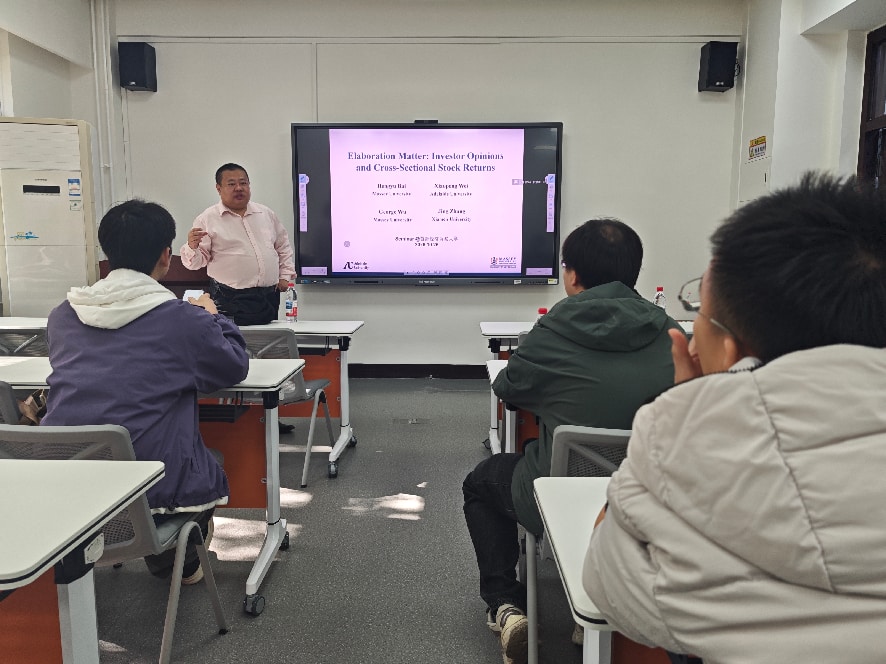
讲座伊始,武霁教授介绍了研究背景。社交媒体已成为投资者表达观点和获取信息的重要渠道,但不同意见所包含的信息及其形成过程存在差异。围绕这些差异是否影响意见的收益预测能力,研究从心理学中的精细加工理论出发,考察投资者意见与股票横截面收益之间的关系。
随后,武霁教授介绍了研究的核心思路。团队以投资者在社交媒体上表达的价格预测和情绪语调,分别作为较高、较低精细加工程度的代理指标,并比较两类意见对股票未来收益的预测能力。这一设计关注投资者形成判断时的信息加工过程,试图区分不同意见的信息含量及其预测价值。
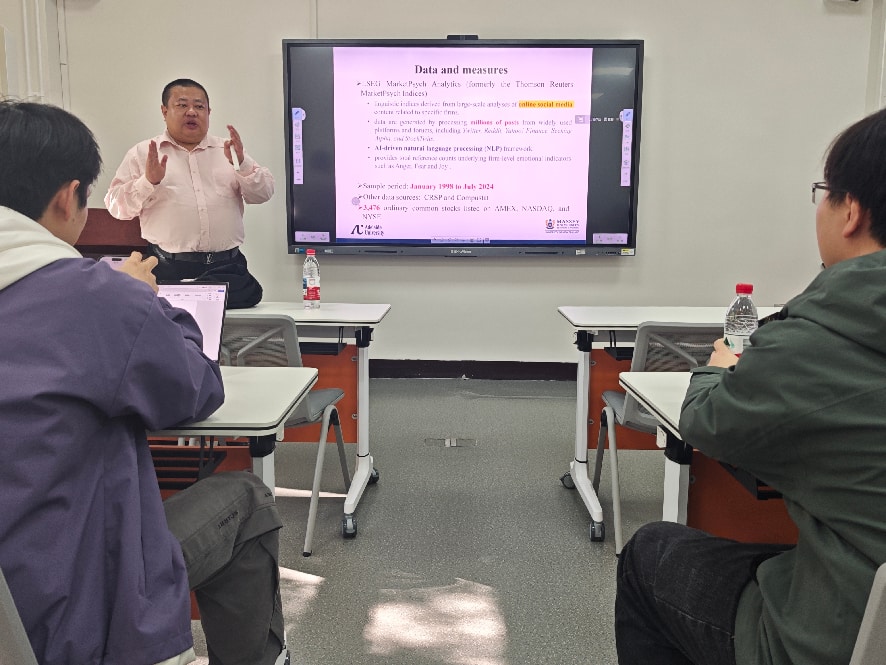
实证结果表明,价格预测指标较高的股票组合,其月度风险调整收益比指标较低的组合高约1.27个百分点;按情绪语调分组的组合则未呈现显著收益差异。进一步分析发现,该指标还能预测企业未来的未预期盈余,且在信息融入价格效率较低的公司中表现出更强的收益预测能力。这些发现支持了价格预测包含基本面信息的解释。在市场层面,研究还基于互联网搜索活动构建投资者意见的代理指标,得到了类似的预测结果。
互动环节中,现场师生围绕投资者意见指标的构建、社交媒体数据的处理、研究结果的解释及研究在中国市场的拓展等问题展开讨论。师生还就如何区分基本面信息与投资者注意力的作用交换了看法。武霁教授结合研究进展作了回应,并与师生交流了后续研究方向。
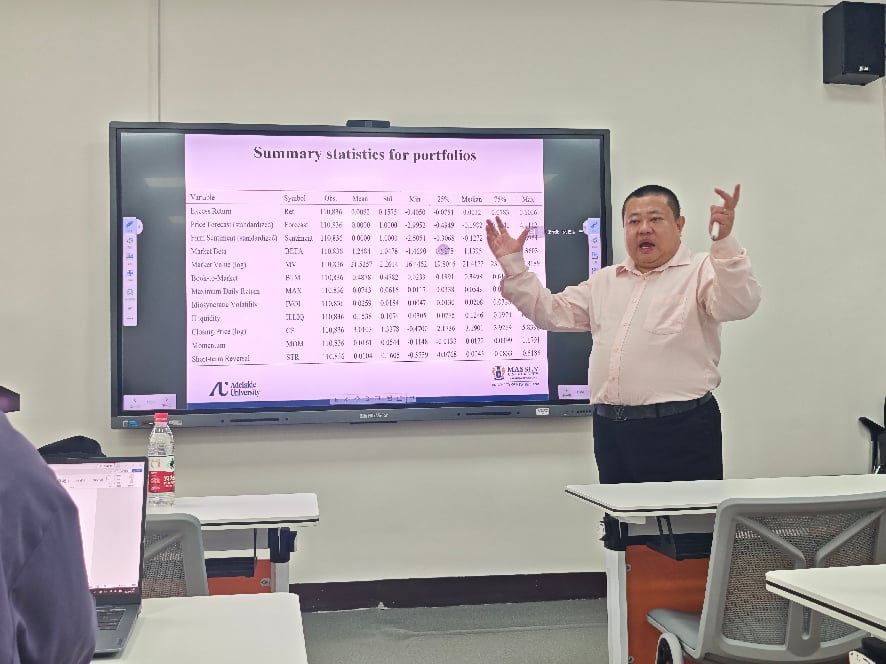
本次研讨会为理解社交媒体投资者意见的信息价值及其与股票收益的关系提供了新的视角,也为学院师生开展行为金融与文本分析研究提供了有益参考。
主讲人简介
武霁(Ji George Wu),新西兰梅西大学金融学教授、博士生导师。现任澳大利亚与新西兰会计金融协会新西兰地区候任主席及理事会成员、亚洲金融协会理事,担任International Review of Economics and Finance副主编。研究领域包括行为金融、金融市场异象、实证公司金融、中国资本市场及气候金融等,已发表学术期刊论文48篇,其中包括FT50期刊论文1篇、其他SSCI期刊论文39篇。
供稿人:胡香菡