2026年9月16日中午,由首都经济贸易大学金融学院主办的首都金融论坛第230期、论文研讨班第361期在明辨楼204会议室顺利举行。本期研讨班特邀英国格拉斯哥大学亚当·斯密商学院陈怡璇(Cathy Yi-Hsuanhen C)教授担任主讲嘉宾,围绕《Variable Selection in Deep Neural Networks?》这一主题与师生们展开深入学术交流,金融学院多名教师以及硕博研究生参加本次研讨。
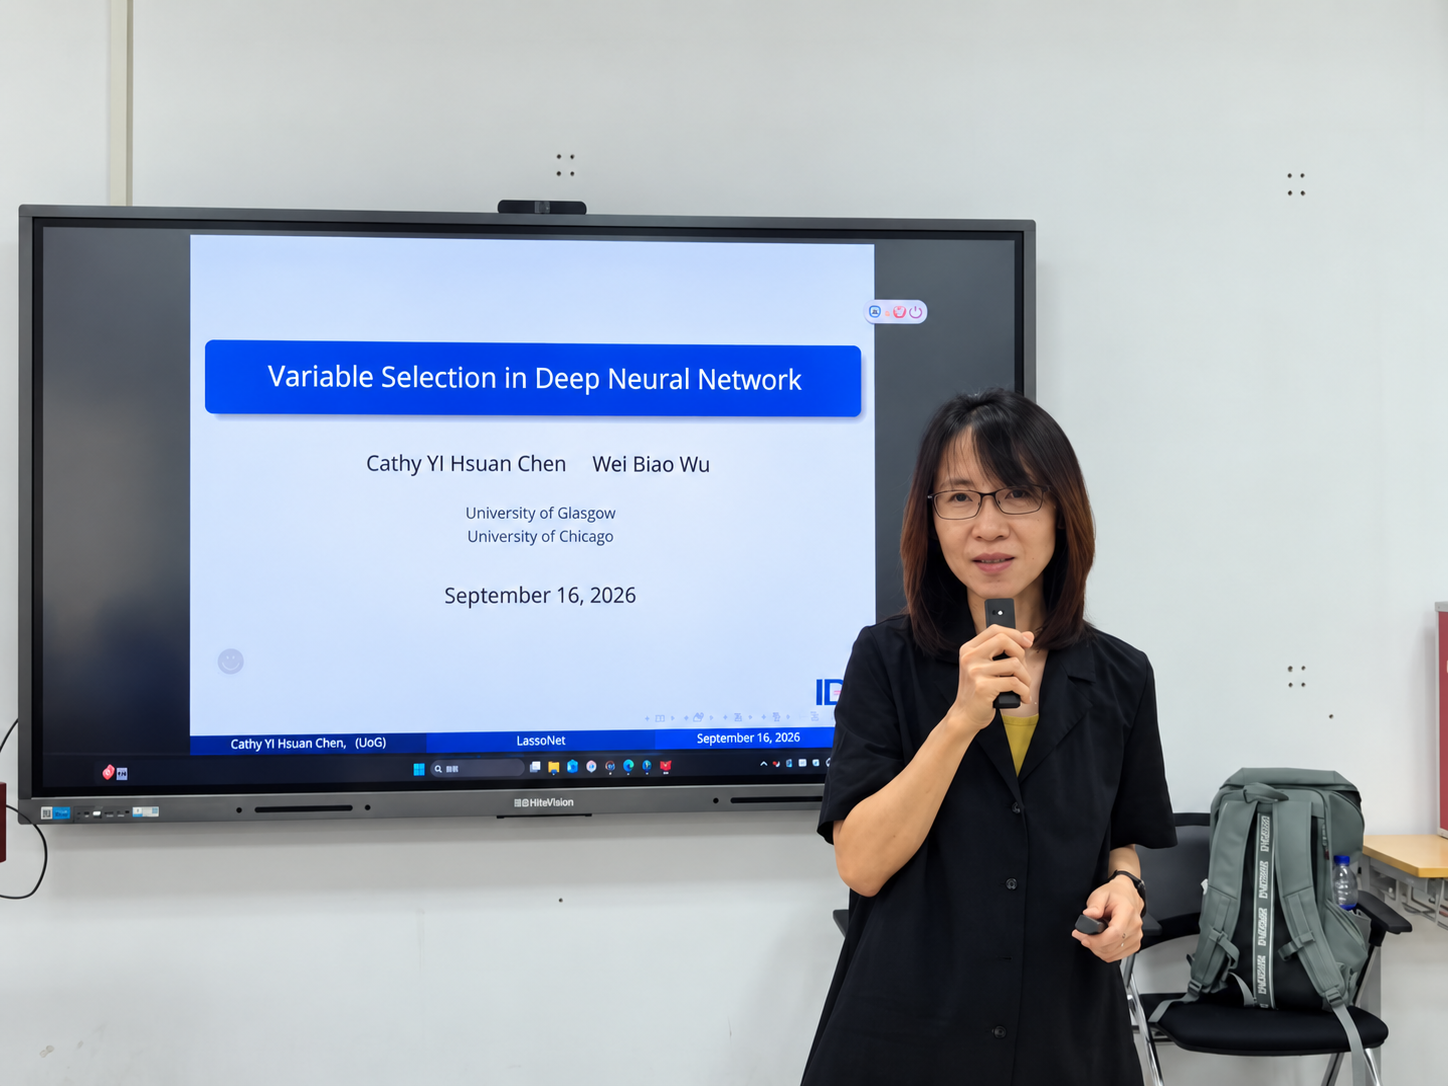
在机器学习与计量经济学不断交叉融合的背景下,神经网络虽然具有较强的非线性拟合能力,但如何在保留灵活预测能力的同时识别重要变量,并为变量选择建立严格的统计理论,仍是高维统计学习中的重要问题。在此背景下,陈怡璇教授分享了其关于神经网络变量选择的最新研究。该研究聚焦于同时包含稀疏线性成分与稀疏ReLU非线性函数的半参数回归模型,在LassoNet层级结构与近端优化框架基础上,针对强遗传约束下可识别的线性—非线性分解建立统计理论。
研究通过层级可行近似构造、外部熵界和有限样本Oracle不等式,建立相应的约束筛估计预测界,并系统刻画组合近似、未知支撑集搜索、系数离散化以及惩罚与优化等因素的影响。基准下界进一步恢复了丰富子模型中的组合近似与稀疏搜索尺度;若要在共同函数类上实现minimax意义下的上下界匹配,还需要包络、层级与模型丰富性条件之间具有相容性。在无抵消事件条件下,预测误差控制进一步给出了阈值化模型规模的高概率界、确定筛选性质以及阈值化后的精确支撑集恢复结果,且无需不可表示条件。研究还推导了层级约束联合优化问题的KKT系统,并证明当非线性函数固定时,在附加的score与设计条件下,可以得到经典Lasso关于模型规模与符号恢复的理论结论。论文同时开展数值模拟,并引入稀疏交互方法作为竞争模型进行比较;此外,通过FOMC数据的滚动预测起点应用,展示该方法在预测与变量筛选方面的表现。
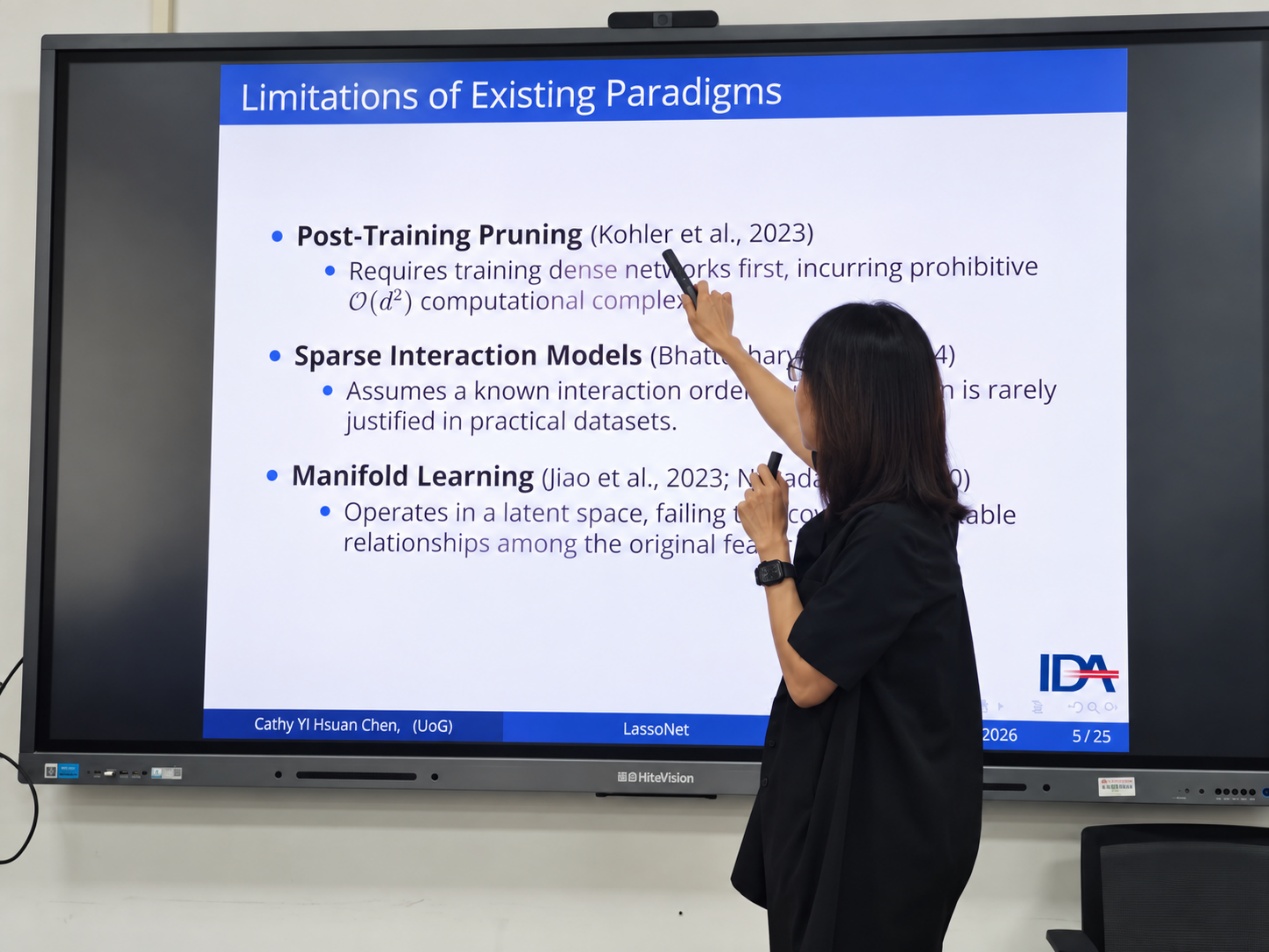
本次研讨会吸引了多位教师与研究生参与,与会师生围绕高维机器学习计量方法的核心问题与主讲人开展深入的学术互动。本次研讨班为学院师生搭建前沿学术交流平台,通过这项深度融合计量理论与深度学习变量选择的前沿研究,拓展了金融计量、高维统计方向的理论认知,有助于师生把握机器学习与金融交叉领域的研究热点,推动学院在金融科技、高维预测方向的学术探索。
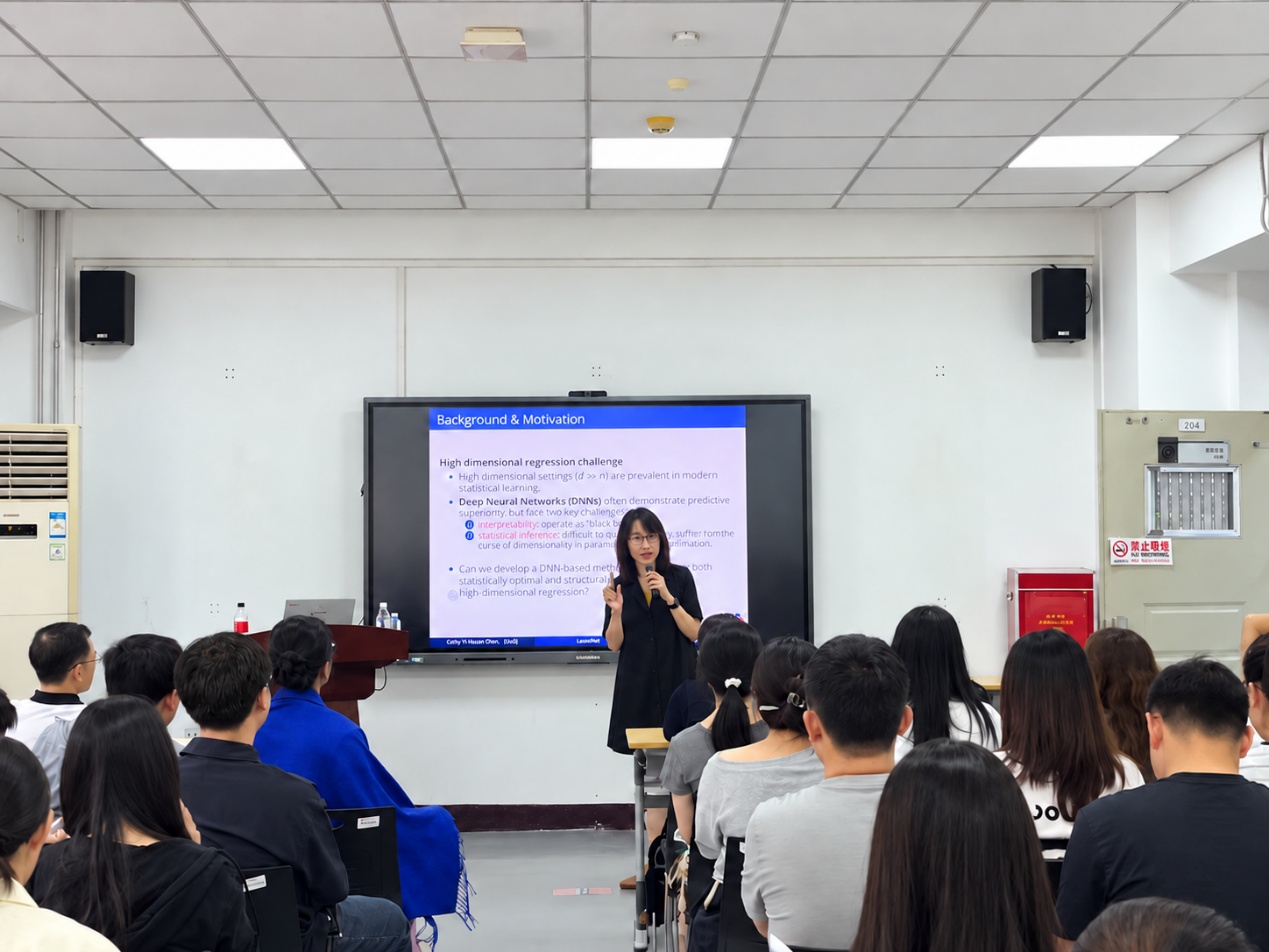
主讲人简介:陈怡璇(Cathy Yi-Hsuanhen C)教授,现任英国格拉斯哥大学亚当·斯密商学院金融学教授。她曾担任德国研究基金会(DFG)国际研究训练组1792“高维非平稳时间序列”Mercator Fellow,并作为英国代表参与欧盟金融科技合作项目的管理工作。其研究成果发表于Journal of Econometrics、Journal of Business & Economic Statistics、Journal of Financial Econometrics、Journal of Economic Dynamics and Control、Quantitative Finance等期刊。代表性研究涉及社会网络中的影响者与社群识别、金融文本变量选择、媒体情绪与股票收益预测、加密货币定价及动态信用风险等。
供稿人:陈思语