2026年9月23日(周三)12:30-13:30,由首都经济贸易大学金融学院主办的论文研讨班第364期在慎思楼226顺利举行。本期论文研讨班中,我们有幸邀请到了来自阿尔伯塔大学的数学金融学教授Christoph Frei任主讲嘉宾。Frei教授以Bank Regulation and the Rise of Nonbank Intermediation为主题,聚焦银行监管约束下非银行金融中介扩张与系统性风险问题。本期会议由章洪铭老师主持,金融学院多名教师及硕博研究生参加研讨。
讲座伊始,Frei教授指出,2008年全球金融危机后,针对全球系统重要性银行的监管显著收紧。与此同时,非银行金融机构的贷款活动大幅增加。这引出了两个关键问题:这两者的发展有何关联?可能带来怎样的风险隐患?Frei教授指出,当前金融稳定面临的核心担忧在于中介活动向监管较少的部门迁移,以及银行与非银机构之间日益紧密的互联性。这一现实背景构成了本研究的基本出发点。
Frei教授构建了一个连接银行、非银机构与实体经济的结构性网络模型。他将银行与非银中介分解为两个核心渠道:一是能力渠道,由银行资产负债表约束驱动,决定了中介的规模;二是依赖渠道,反映非银机构对银行融资的依赖度,决定了中介的构成。
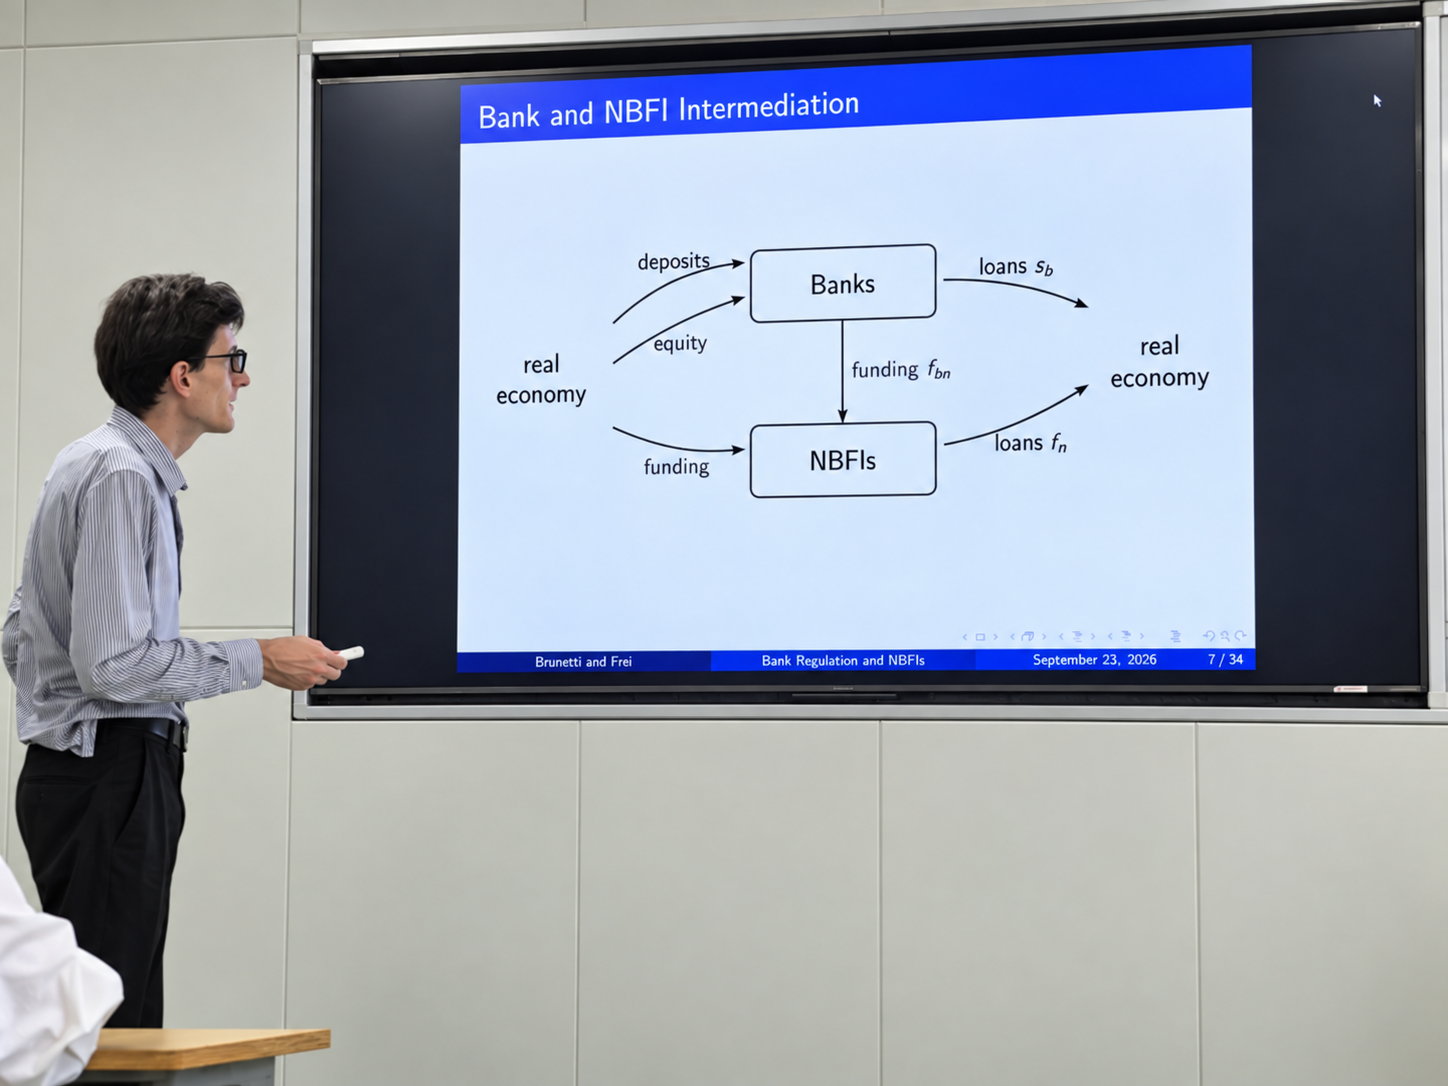
在模型设定上,Frei教授刻画了银行的优化问题,其中银行面临资本充足率约束w和非银风险暴露约束v,并推导出市场均衡条件。模型揭示了监管的双重效应:对银行直接贷款施加资本要求w上升,会促使贷款向非银机构转移,从而增加非银对银行资金的依赖;而对银行与非银风险暴露施加资本要求v上升,则会提高非银从银行融资的成本,从而减少银行与非银的资金联系。
在实证部分,Frei教授使用了美国联邦储备委员会保密监管数据,结合金融账户、市场利率及监管资本参数进行估计。通过结构性分解,研究得出了核心结论:依赖渠道解释了银行-非银融资的大部分波动,而非银机构脆弱性的变化是其中的主导驱动因素。当非银机构对银行融资的依赖度超过其流动性清算能力时,风险将被显著放大。
在系统性风险分析环节,Frei教授提出了一个关键的放大条件:当非银机构的违约导致银行-非银中介放大损失时,系统的脆弱性不仅取决于中介的规模,更取决于其融资结构。他通过反事实模拟指出,非银中介的扩张虽然可以通过能力渠道扩大信贷供给,但也可能通过依赖渠道增加系统性风险。在COVID-19期间,非银融资条件恶化,银行能力扩张,活动重新流回银行体系。这表明,金融稳定不仅取决于有多少信贷被中介,还取决于它是如何被融资的。
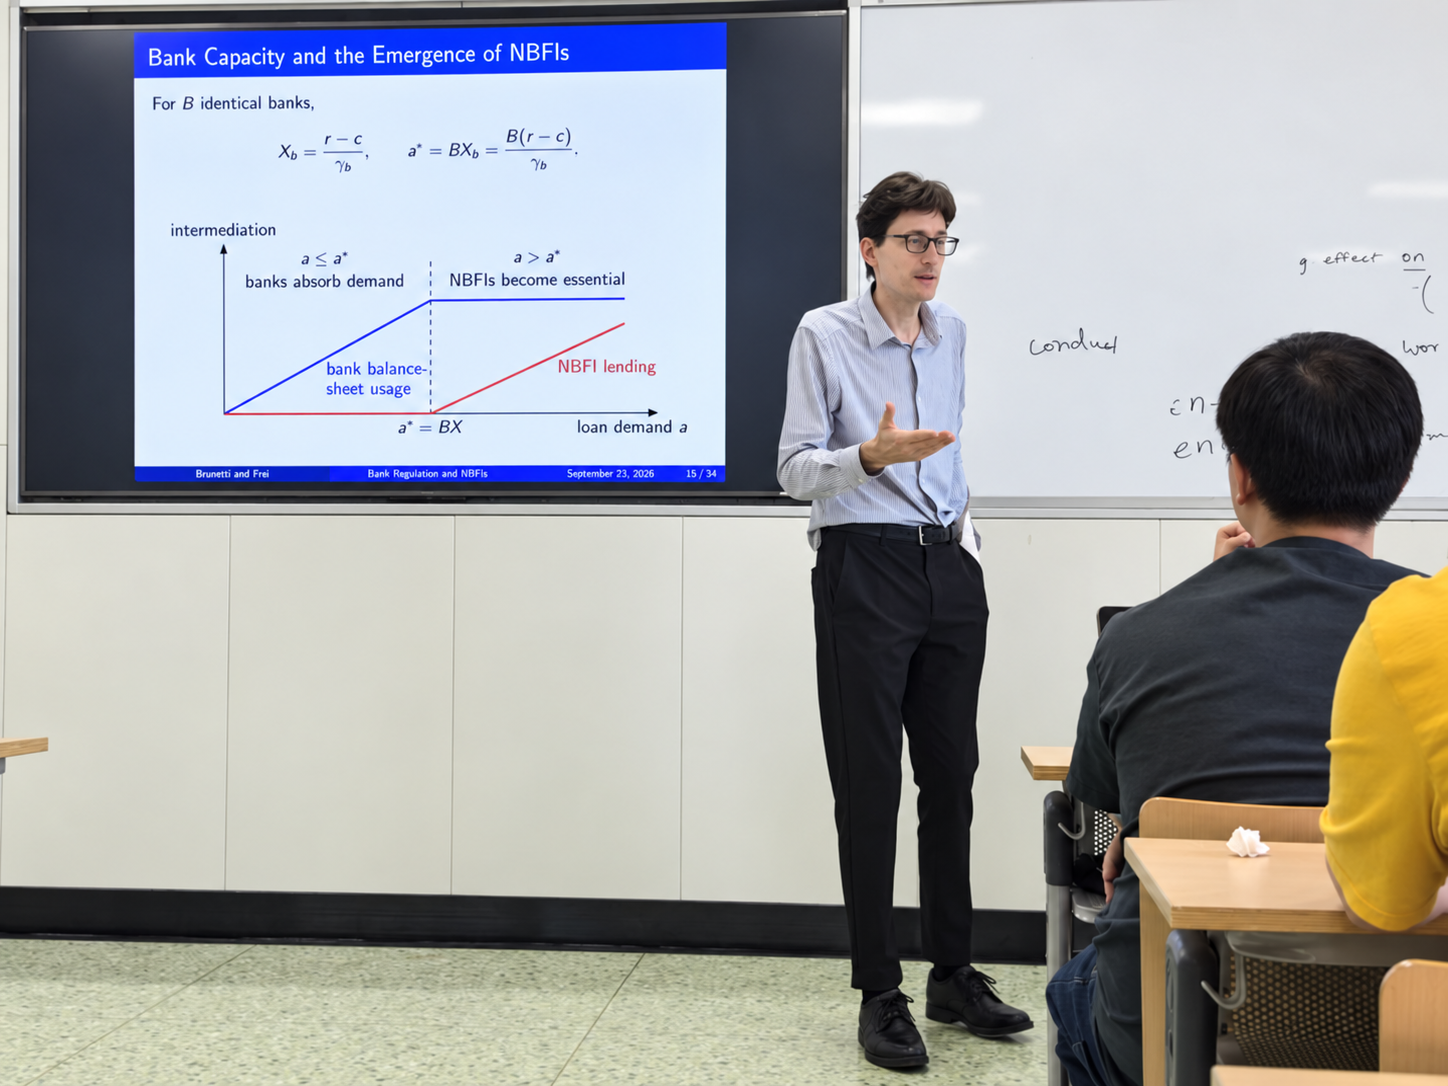
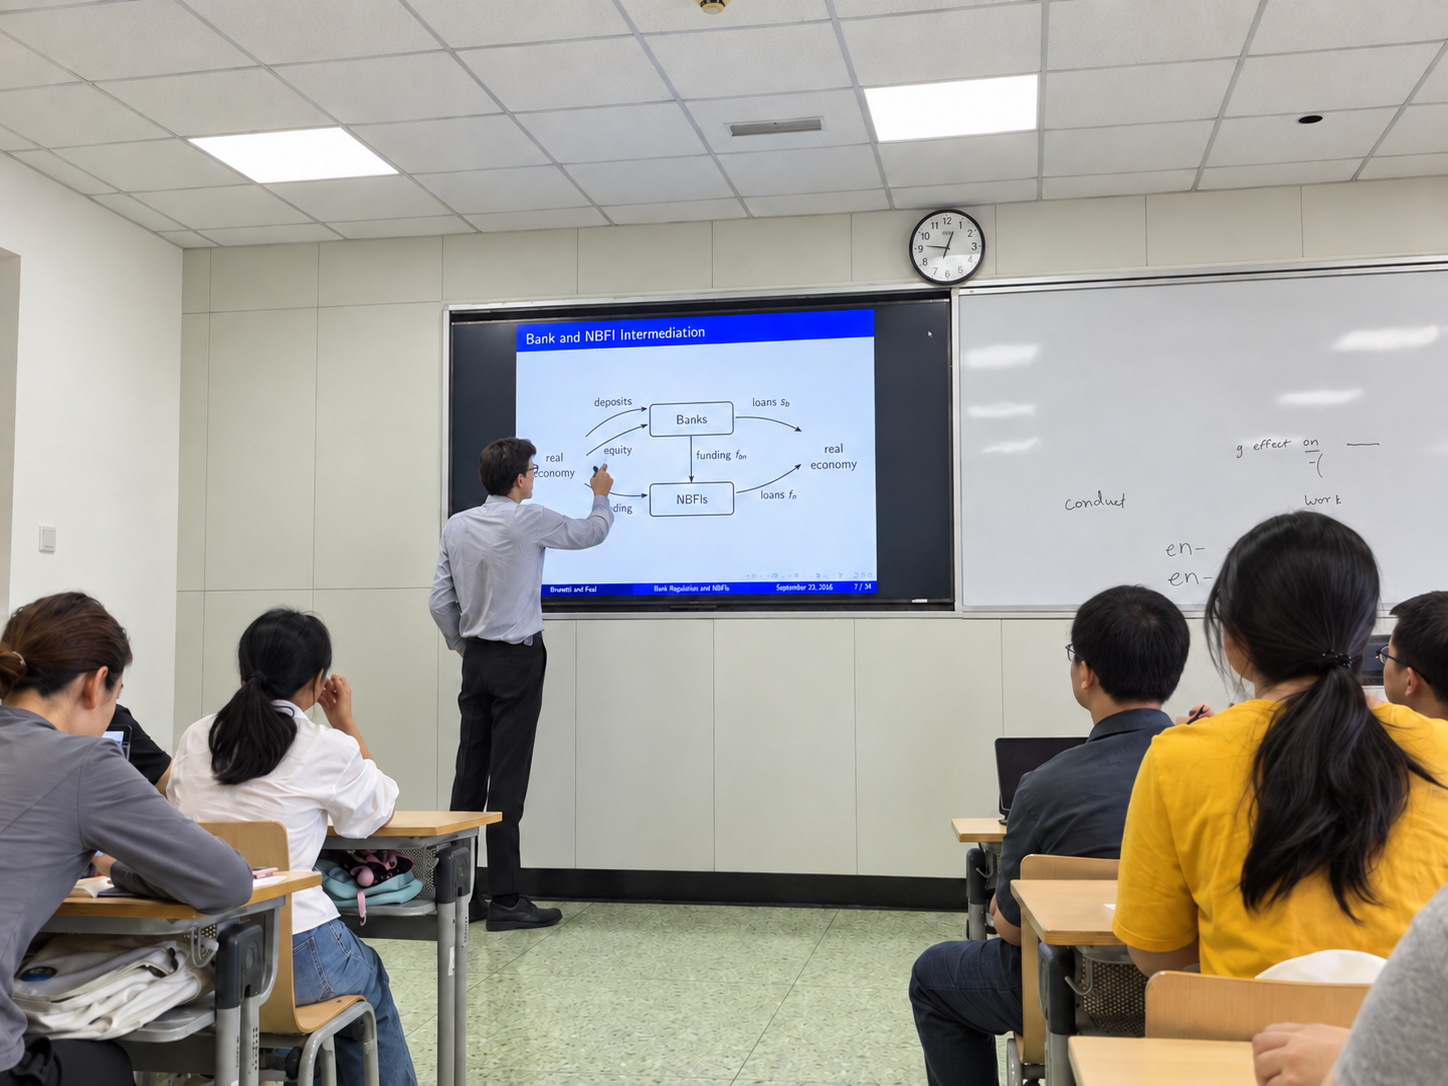
最后,在互动环节,在座师生就一张理论机制图展开了热烈探讨,该图清晰地展示了银行与非银机构的放贷规模。Frei教授对提问进行了详细解答,现场学术氛围浓厚。
主讲人简介:Christoph Frei,阿尔伯塔大学数学金融学教授,现任数学与统计科学系主任。Frei 教授成长于瑞士,毕业于苏黎世联邦理工学院(ETH Zurich)数学专业,并于该校获得数学金融博士学位。博士期间曾在金融行业任职,随后在法国巴黎综合理工学院(École Polytechnique)从事博士后研究,并于 2010 年加入阿尔伯塔大学,曾任苏黎世联邦理工学院访问教授。Frei 教授的研究主要聚焦数学金融、风险管理与金融监管,涉及信用风险、市场微观结构、算法交易、场外交易市场及系统性风险等领域,并长期致力于推动金融理论研究与行业实践的结合。他曾与美国联邦储备委员会(Federal Reserve Board)开展研究合作,并参与瑞银集团(UBS)美国监管框架下的风险模型独立验证工作。Frei 教授在 Journal of Financial Economics、Management Science、Journal of Financial and Quantitative Analysis、Mathematics and Financial Economics 等国际重要期刊发表多篇论文。
供稿人:郭沁然