2026年11月6日中午12:30—13:30,由首都经济贸易大学金融学院主办的首都金融论坛第234期、论文研讨班第367期在明辨楼204会议室举行。新西兰梅西大学会计、经济与金融学院金融学教授Hung Do应邀作题为“Daylight Saving Time, Lottery Stocks, and Retail Trading”的学术报告,介绍夏令时调整对散户投资者交易行为及股票市场流动性的影响。本期研讨班由章洪铭老师主持,金融学院多名师生参加。
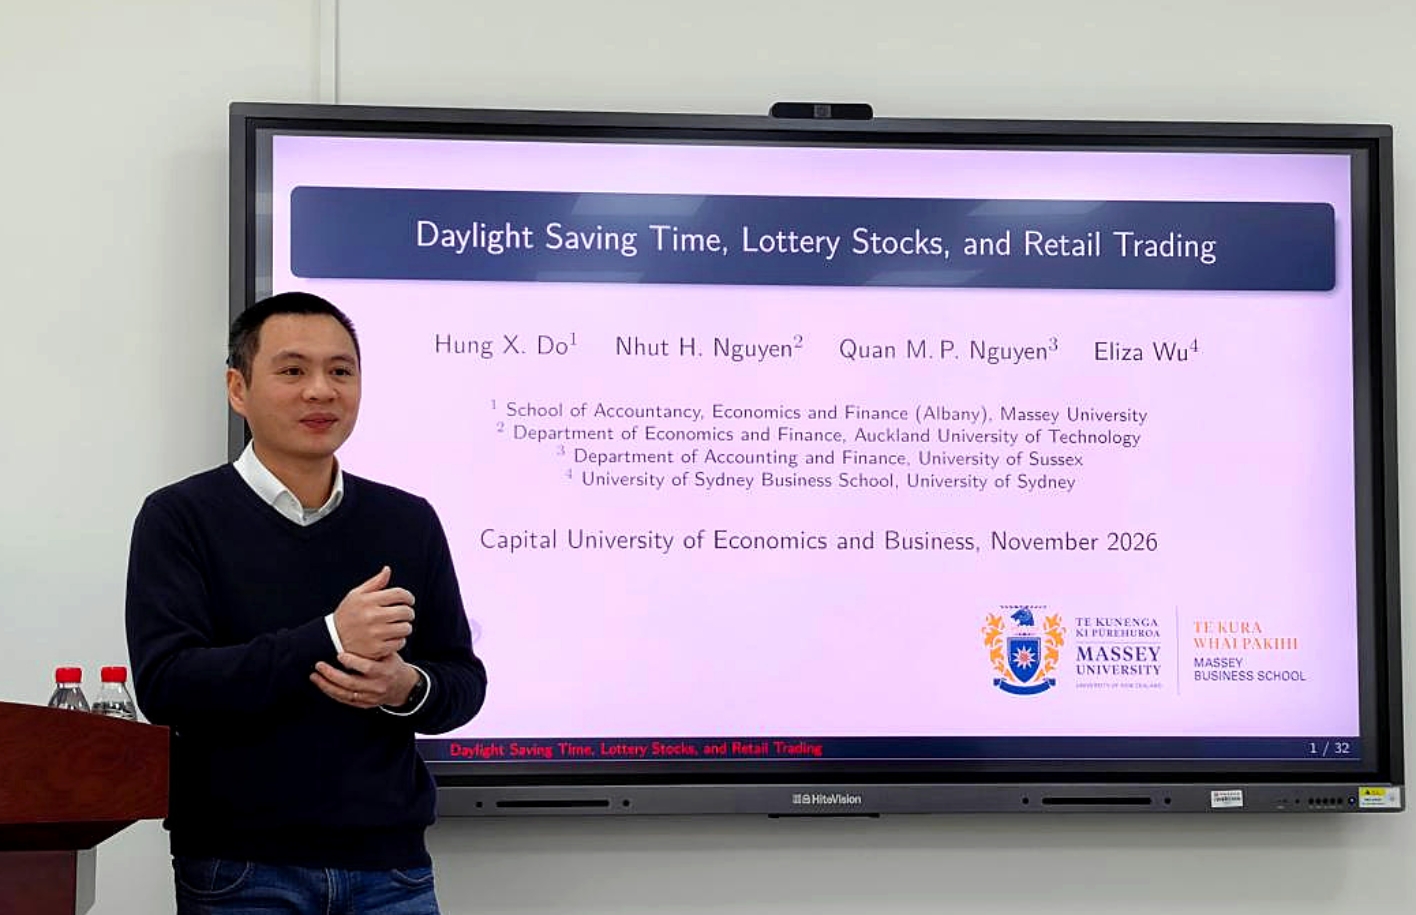
讲座伊始,Hung Do教授介绍了研究背景。春季夏令时转换会使人们少睡一小时,并可能削弱认知能力与注意力。由于散户投资者的交易决策更容易受到注意力变化影响,而彩票型股票又是散户偏好的投机性交易标的,研究由此关注一个问题:夏令时带来的睡眠损失,是否会改变散户对彩票型股票的交易行为,并进一步影响市场流动性?围绕这一问题,研究将春季夏令时转换作为外生冲击,比较转换前后彩票型股票与非彩票型股票的交易变化,并考察投资者注意力与交易者结构在其中可能发挥的作用。
实证结果显示,春季夏令时转换后,彩票型股票的异常交易量显著下降,这一变化主要集中在周一至周三,并更多体现在买入端、早盘时段以及散户参与度较高的股票中。与此同时,散户对相关股票的搜索热度也同步下降,表明注意力减弱是交易活动变化的重要渠道。进一步分析发现,随着散户交易收缩,市场订单流结构随之变化,交易成本上升、股票流动性减弱。
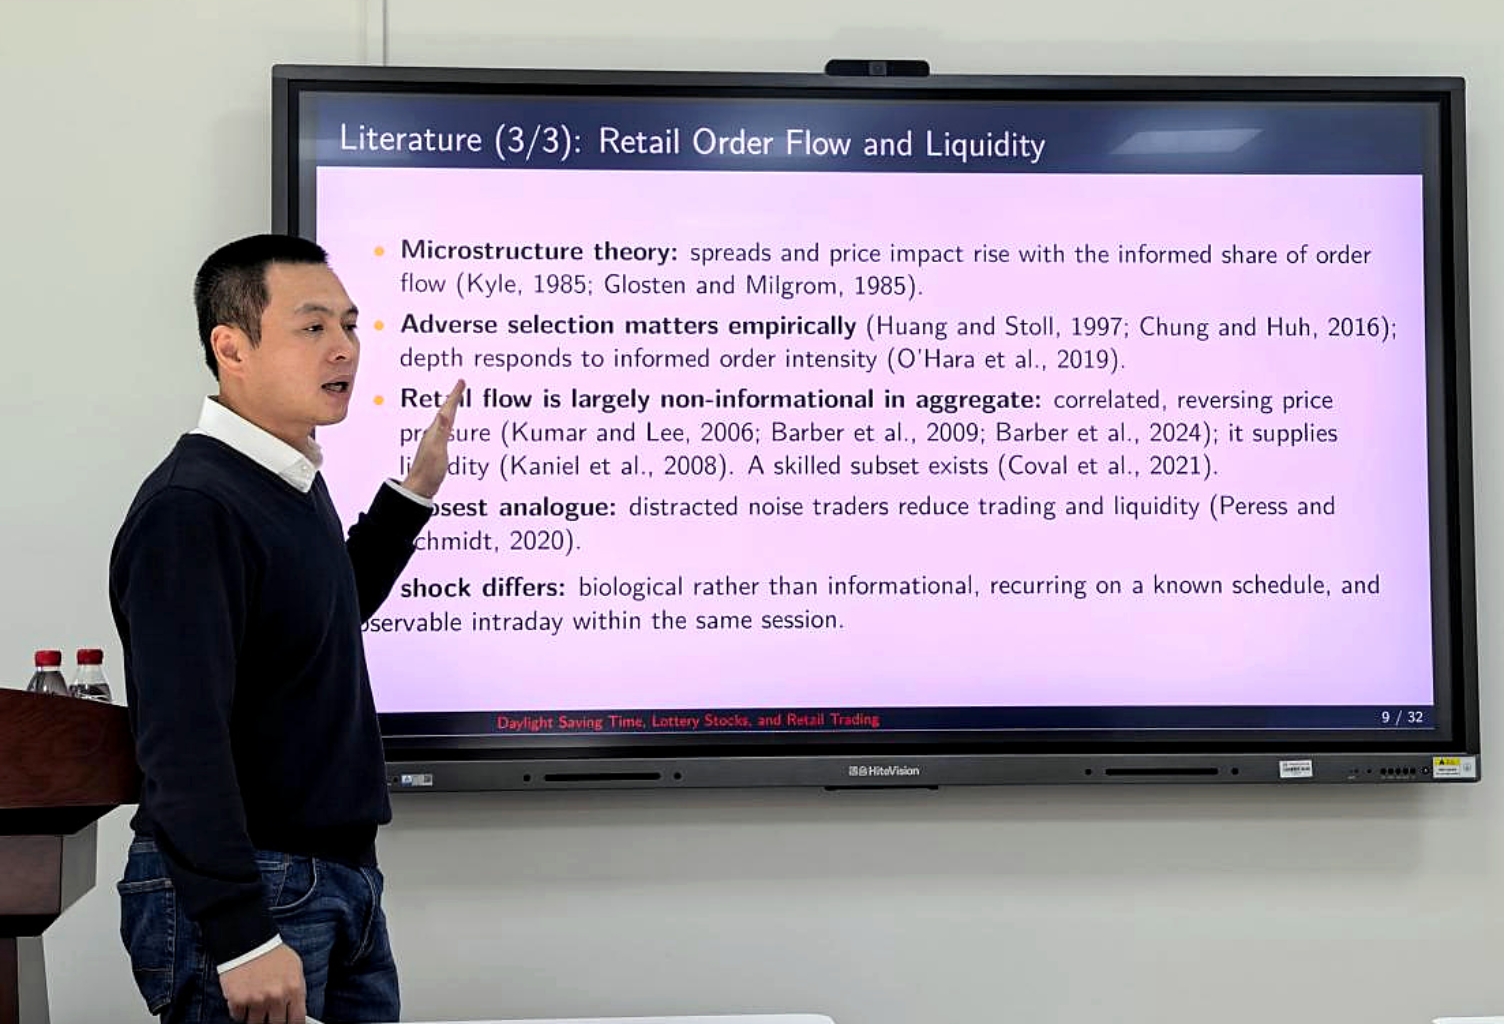
互动环节中,现场师生围绕研究识别策略、星期效应控制、指标构建及实证结果解释等问题展开讨论。Hung Do教授结合研究设计和分析结果逐一回应,并与师生就相关问题进行了深入交流。
本次研讨会从睡眠与认知变化切入,展示了投资者注意力、散户交易行为与股票市场流动性之间的联系,为理解认知因素如何影响金融市场运行提供了新的经验证据。
主讲人简介
Hung Do教授,新西兰梅西大学会计、经济与金融学院金融学教授、金融学科负责人,兼任商学院可持续金融研究集群主任。他于2013年获澳大利亚莫纳什大学金融计量经济学博士学位,曾任职于西太平洋银行、澳大利亚联邦银行、莫纳什大学马来西亚校区及悉尼科技大学,2017年加入梅西大学。研究领域包括银行学、信用风险、实证金融、能源经济学与时间序列计量经济学,相关成果发表于Journal of Financial Markets、Journal of Financial Stability、European Journal of Operational Research、Energy Economics等国际学术期刊。
供稿人:武润琦