2026年9月23日中午12:30—13:30,由首都经济贸易大学金融学院主办的首都金融论坛第231期、论文研讨班第363期在明辨楼204顺利举行。本次研讨会特邀现任对外经济贸易大学保险学院副院长、统计与精算系主任李政宵教授担任主讲嘉宾。李政宵教授以“A Deep Varying-Coefficient Approach for Weather-Informed Insurance Ratemaking and Product Management”为核心主题,为学院师生带来了一场兼具理论深度与前沿技术视角的学术报告。本期会议由刘怡君老师主持,学院多名教师及硕博研究生线下参与研讨,现场学术氛围浓厚。
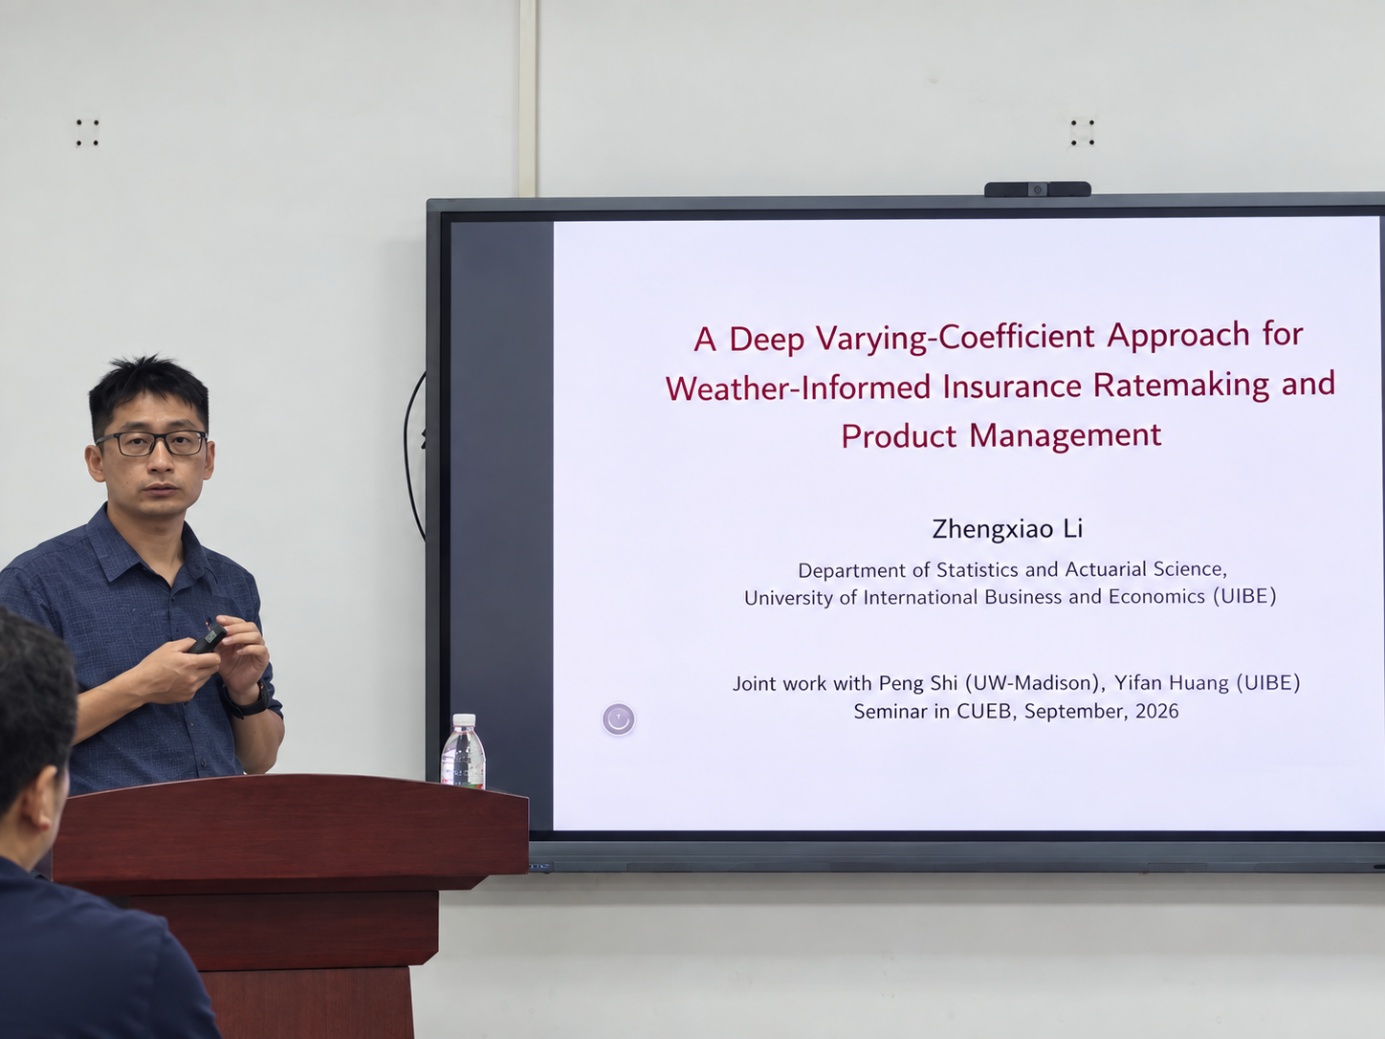
讲座伊始,李政宵教授首先点明了该研究的背景与核心初衷。保险在保护个人和企业免受天气相关灾害方面发挥着至关重要的作用,而日益频发的极端天气正对保险业构成重大的金融风险。因此,将天气风险敞口纳入定价决策对保险公司而言至关重要,然而,传统精算模型在处理高维动态的天气信息时面临多重挑战,针对这一点李教授指出,纵向保险索赔数据与传统表格化数据之间存在结构错位,并且在未来天气信息不可知的现实约束下如何平衡深度学习模型的预测精度与传统精算模型的可解释性,是当前学界与业界共同关注的痛点。
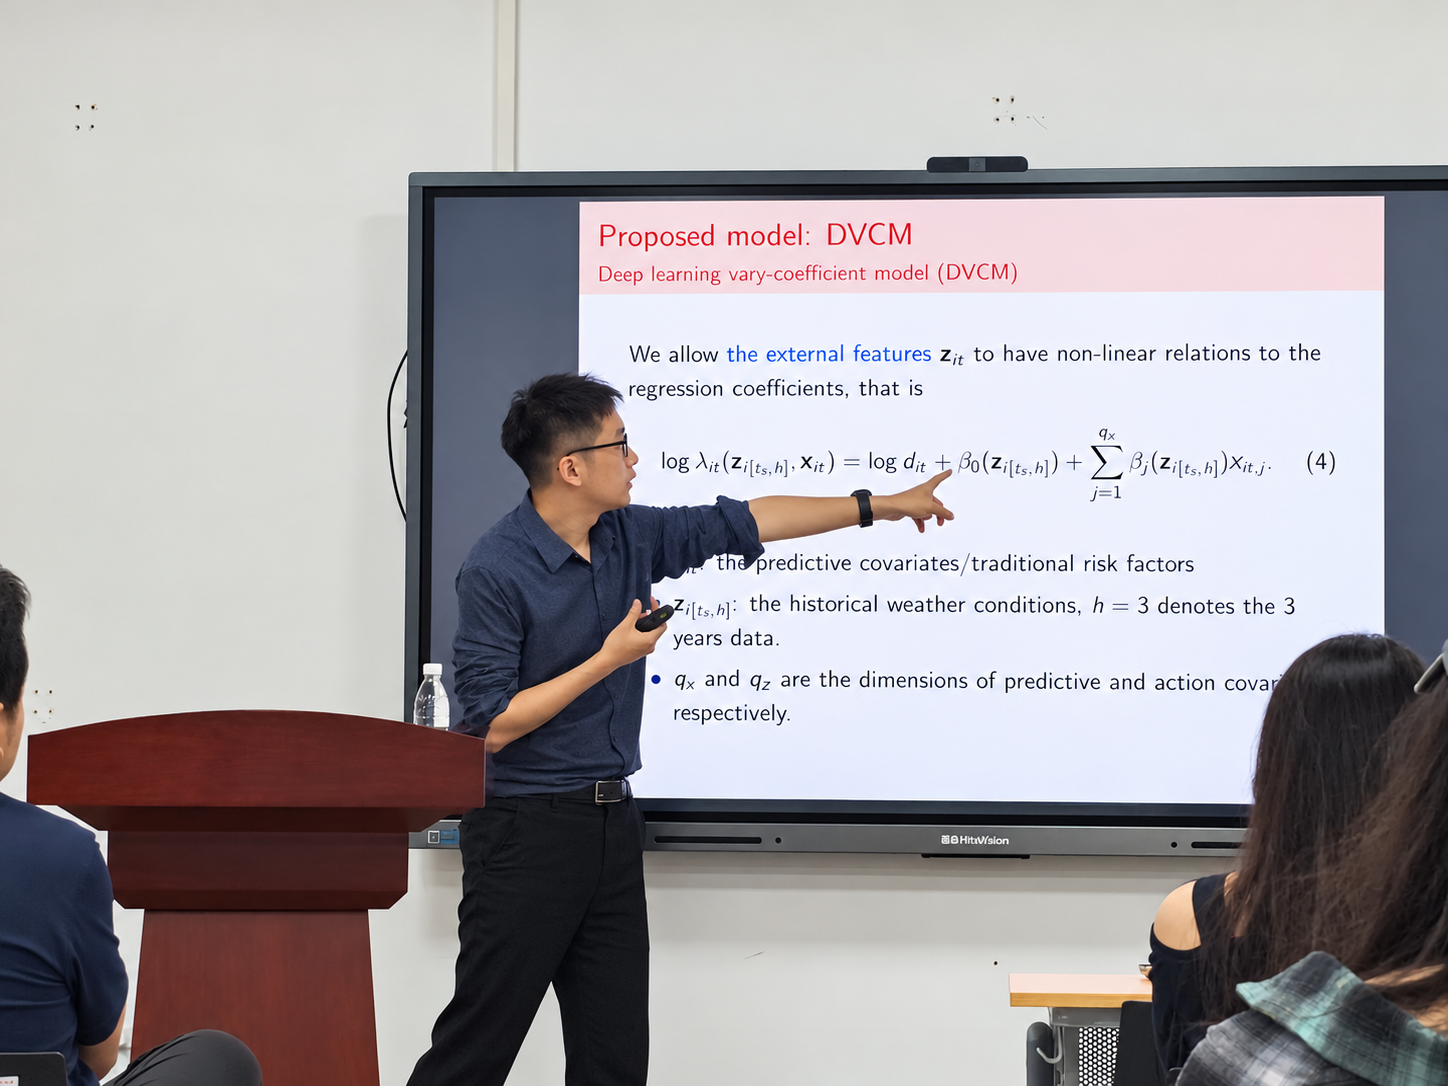
针对上述难题,李政宵教授系统展示了其团队提出的深度变系数模型即DVCM模型。该框架主要包含三大核心创新,第一,引入编码器—解码器架构。从时空天气序列中提取显著特征,有效解决了其与传统表格保险数据的结构错位问题。第二,引入辅助损失函数。这一处理方式较为巧妙处理了在定价时未来天气信息无法获取的实际问题。第三,设计了一种变系数结构。在捕捉天气及其与标准评级变量交互效应的同时最大程度保留了传统精算模型的可解释性。结合现场展示的模型公式,李教授详细解释了如何允许包含高维天气条件在内的外部特征对回归系数产生非线性影响,令在场师生对模型机理有了更加直观的认知。
在实证结果与产品管理应用方面,研究利用中国一家大型保险公司的车险专有数据进行了广泛的实证评估。研究结果表明,该深度变系数方法显著提高了保险定价的准确性,并深刻揭示了动态天气模式在塑造保险风险中的关键作用。在产品管理层面,这一方法也为保险公司优化产品设计,实施动态风险管理提供了坚实的量化依据。
互动环节中,现场师生围绕论文核心难点展开了热烈研讨。针对深度学习模型在精算领域的局限,李政宵教授指出DVCM模型的设计初衷就是在数据驱动与精算可解释性之间寻找平衡,变系数结构正是为了保留传统精算模型的可解释性优势。关于天气数据的维度处理,未来天气信息预测误差对模型稳健性的影响以及该方法在巨灾风险与环境风险度量中的延展可能性,李教授与师生们进行了深入交流,现场讨论氛围热烈。
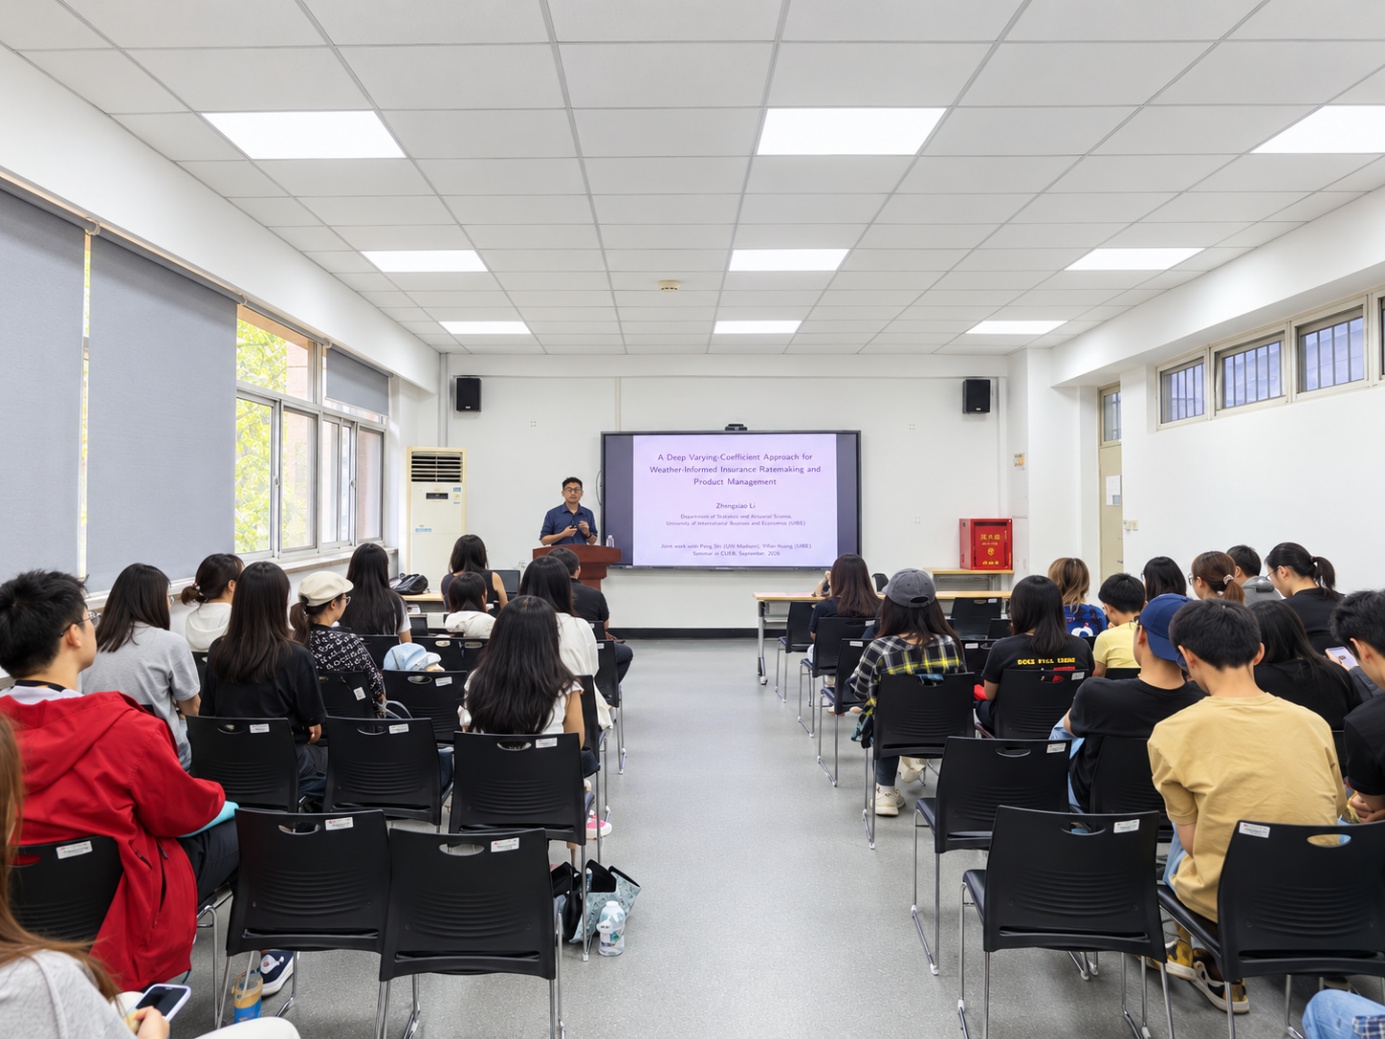
本次研讨会紧跟人工智能赋能社科研究及保险精算领域的前沿趋势,系统展示了深度学习与现代精算交叉融合的最新成果,为风险管理与保险产品定价提供了新的量化工具与经验证据。参会师生表示,研究揭示的“天气动态模式重塑保险风险”的内在机理,对理解气候变化时代下保险行业的数字化转型与精细化运营具有深刻的现实意义。
主讲人简介:
李政宵,教授,博士生导师,鲁汶大学访问学者。现任对外经济贸易大学保险学院副院长、统计与精算系主任,对外经济贸易大学“惠园优秀青年学者”。担任中国现场统计研究会风险管理与精算分会理事,中国优选法统筹法与经济数学研究会量化金融与保险分会理事。其主要研究领域涵盖非寿险精算、精算统计模型、深度学习与精算方法、巨灾风险与环境风险度量。近年来,李政宵教授在Journal of Risk and Insurance、North American Actuarial Journal、Insurance: Mathematics and Economics、ASTIN Bulletin: The Journal of the IAA、《统计研究》、《数理统计与管理》、《系统工程理论与实践》、《保险研究》等国内外核心期刊发表多篇学术论文,出版学术专著一部。主持国家自然科学基金项目两项,对外经济贸易大学创新团队项目一项。他在精算学与统计学交叉领域有着深厚的学术造诣和丰富的科研经验,其研究成果在学界与业界均具有重要影响力。
供稿人:付静怡