2026年10月21日中午,由首都经济贸易大学金融学院主办的论文研讨班第365期在明辨楼204会议室顺利举行。本期研讨班特邀首都经济贸易大学金融学院刘岳老师担任主讲嘉宾,围绕《Industrial Policy, Local Supply Chain Entry, and Stock Returns》这一主题与师生们展开深入学术交流,金融学院多名教师以及硕博研究生参加本次研讨。
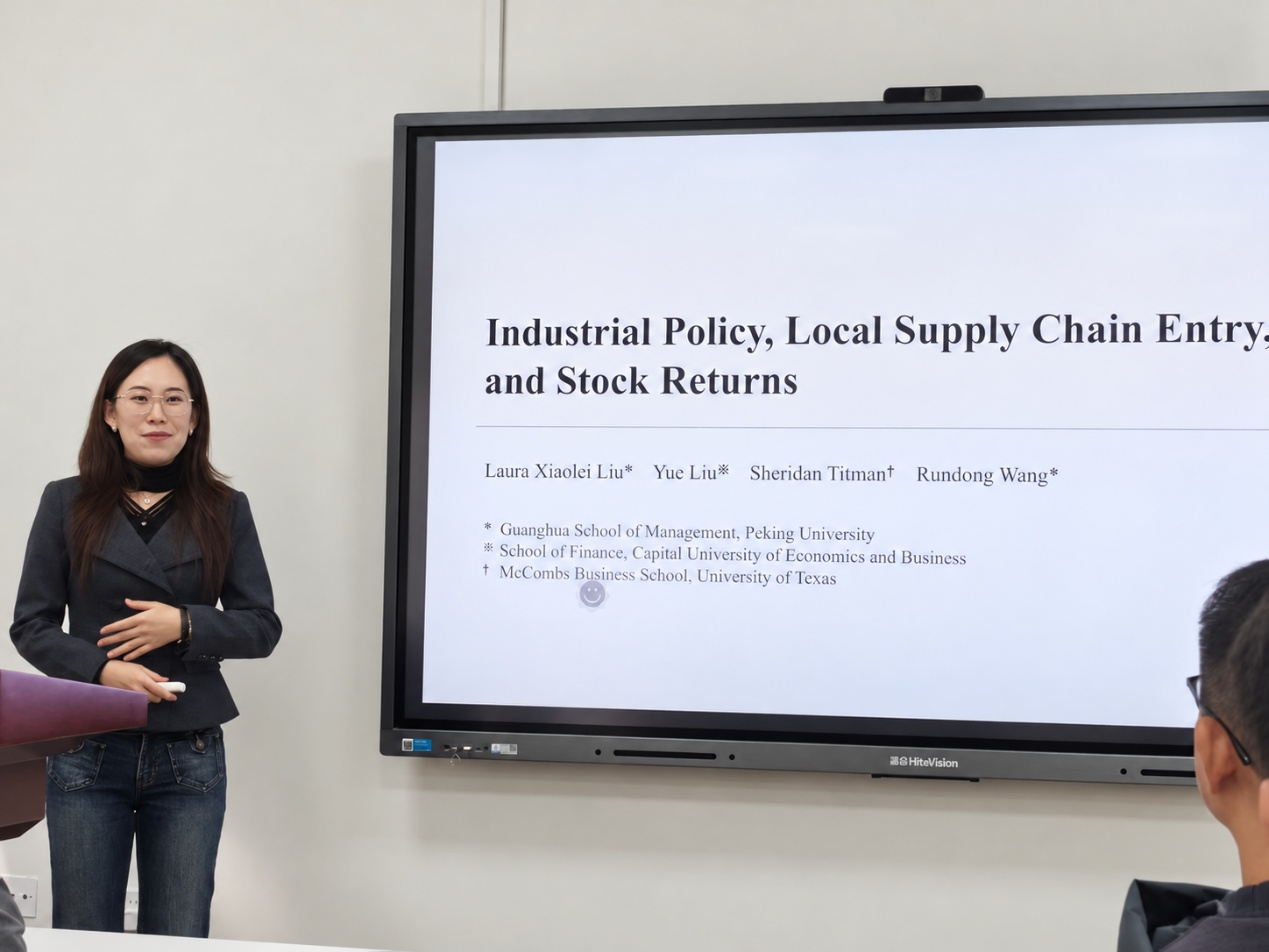
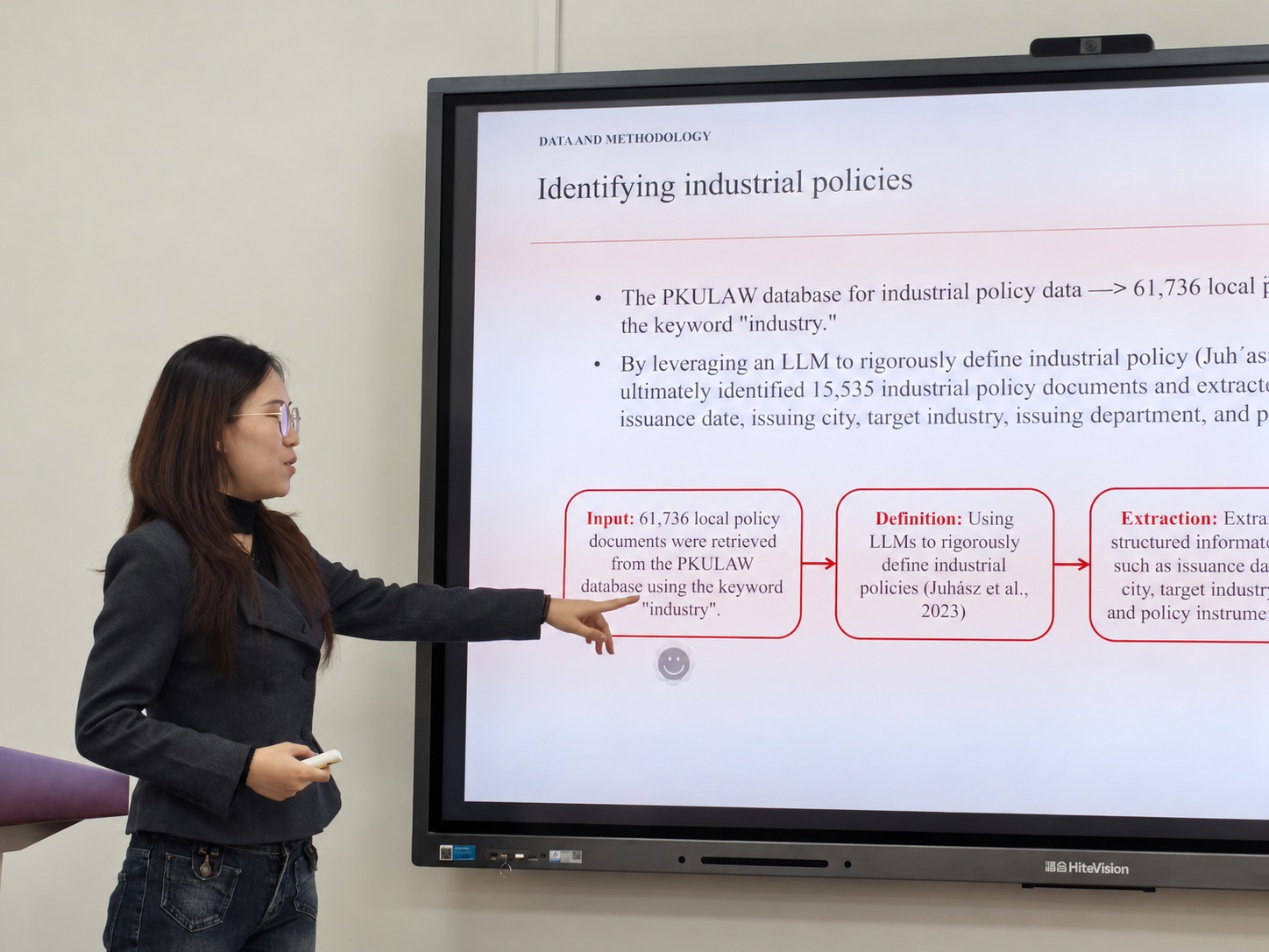
在产业政策评估与资产定价交叉研究不断发展的背景下,现有文献大多聚焦产业政策在宏观层面的效果,较少从本地供应链微观溢出视角,解释产业政策对上市公司股票收益的传导逻辑。在此背景下,刘岳老师分享了其关于产业政策、本地供应链进入与股票收益的最新研究。该研究依托北大法宝数据库获取政策文本,利用大语言模型完成政策文本清洗、信息抽取,并结合工商注册数据、CSMAR上市公司数据库与投入产出表,构建供应链产业政策支持强度SCIP与上下游企业进入率CSER核心指标。
实证研究结果表明,地方产业政策扶持强度越高,区域内上下游配套企业新设进入概率显著提升;本地供应链企业进入能够改善上市公司基本面,带来更高的未来股票收益。行政区划边界检验进一步揭示,该收益预测效应具备显著本地化特征:同等地理距离下,省内上下游关联具备显著定价效果,跨省之后该效应大幅衰减。机制检验发现,在投入产出依存度更高、行业竞争程度更低的行业当中,CSER对股票收益的正向预测作用会进一步放大。研究通过变换政策时间窗口、剔除小规模企业样本、剔除金融行业样本等多组稳健性检验,验证基准结论可靠。论文同时辩证探讨地方产业政策的双重影响:本地企业获得供应链红利的同时,可能产生跨区域负外部性、地方保护、产能过剩等问题,政策整体福利测算成为后续重要研究方向。
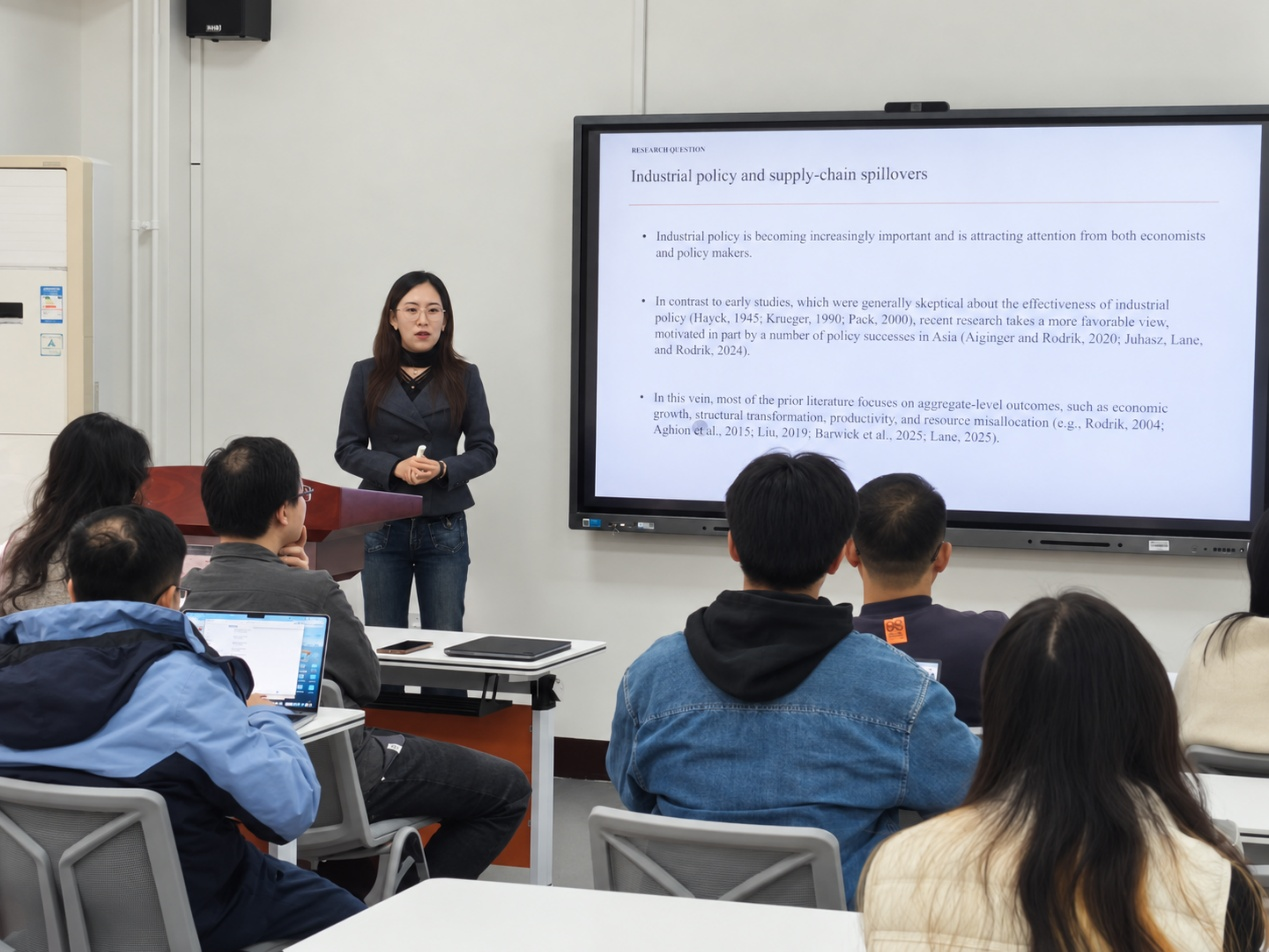
本次研讨会吸引了学院众多教师与研究生到场聆听,与会人员围绕政策文本清洗、产业政策整理、产业政策效果等问题进行了深入探讨。本次研讨班为学院师生搭建前沿学术交流平台,拓展了产业政策评估方向的理论认知,有助于师生把握大数据文本挖掘、产业链微观效应等交叉领域研究热点,推动相关方向的学术探索。
主讲人简介:刘岳,首都经济贸易大学金融学院讲师,博士毕业于北京大学光华管理学院金融学系。研究领域为资本市场、机器学习与资产定价、行为金融、科技金融与数字金融等。其研究成果发表于Review of Finance、经济学报、价格理论与实践等期刊。代表性研究涉及基于大语言模型的政策文本挖掘、产业政策与股票收益、投资者预期与决策框架、上市公司高管更替等议题。
供稿人:郭晓阳